Intervention près de chez vous
Un problème de punaises de lit ?
Entrez votre code postal : on vous dit immédiatement si une équipe intervient dans votre secteur.
Au sommaire
- 01Ce que couvre (ou pas) votre assurance habitation
- 02Pourquoi les assureurs excluent souvent les punaises de lit
- 03Les garanties optionnelles qui changent la donne
- 04Locataire ou propriétaire : qui doit payer le traitement ?
- 05Comment constituer un dossier solide pour votre assureur
- 06Les alternatives pour financer votre traitement
- 07Prévenir plutôt que guérir : éviter la récidive
- 08Nos interventions punaises de lit
Vous venez de repérer des piqûres suspectes au réveil. Après vérification, le diagnostic tombe : punaises de lit. Au-delà du stress sanitaire, une question financière surgit immédiatement. Votre assurance habitation va-t-elle prendre en charge le traitement ? D'après l'ANSES, 11 % des foyers français ont été infestés par des punaises de lit entre 2017 et 2022. Un traitement professionnel coûte souvent entre 149 et 500 euros, une somme conséquente qui pousse naturellement à se tourner vers son assureur. Pourtant, la réalité des contrats réserve souvent de mauvaises surprises. Ce guide décortique vos garanties, vos droits et les solutions concrètes pour financer l'élimination de ces parasites tenaces.
Ce que couvre (ou pas) votre assurance habitation
Le contrat multirisque habitation standard
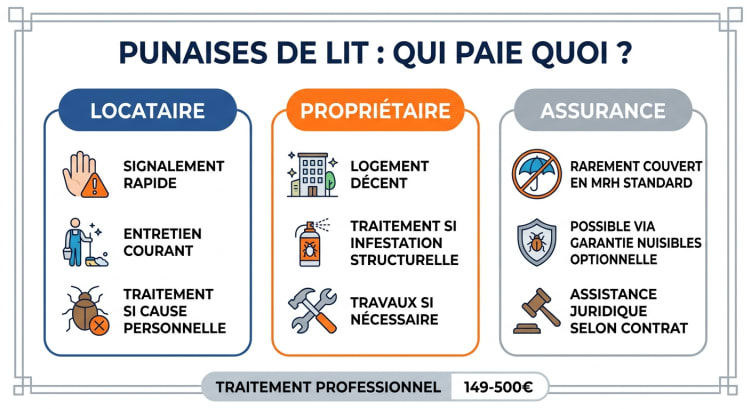
Le contrat multirisque habitation (MRH) constitue la base de protection de votre logement. Il couvre les dégâts des eaux, les incendies, le vol et la responsabilité civile. Toutefois, les infestations de nuisibles, punaises de lit comprises, ne figurent presque jamais dans les garanties de base. Rares sont les contrats multirisque habitation standards qui incluent une clause relative aux nuisibles. Cette exclusion s'explique par la nature même de l'infestation : les assureurs la classent dans la catégorie « entretien courant du logement », au même titre que le détartrage ou le traitement anti-moisissures. Concrètement, si vous appelez votre assureur après avoir découvert des punaises, vous recevrez probablement un refus poli accompagné d'une référence aux conditions générales.
Les dommages indirects parfois couverts
Si votre assurance ne couvre pas le traitement en lui-même, certains dommages collatéraux peuvent entrer dans le cadre de vos garanties. Par exemple, si vous devez jeter un matelas ou un canapé infesté, la garantie « dommages aux biens » de certains contrats peut s'appliquer. De même, si l'infestation provient d'un dégât des eaux ayant créé un environnement favorable, le lien de causalité avec un sinistre couvert peut jouer en votre faveur. Une prise en charge partielle peut parfois être obtenue si l'infestation résulte d'un défaut structurel du bâtiment, comme des fissures dans les murs ou une ventilation défaillante. Ces cas restent rares. Conservez systématiquement tous les documents : photos, rapports d'intervention, factures de remplacement de mobilier.
Comment lire les exclusions de votre contrat
Avant de contacter votre assureur, prenez 30 minutes pour relire vos conditions générales de vente. Les exclusions de garanties figurent généralement dans un chapitre dédié, souvent intitulé « exclusions générales » ou « risques non couverts ». Cherchez les termes nuisibles, insectes, infestation, parasites ou désinsectisation : leur absence totale signifie que le sujet n'est pas abordé, et donc exclu par défaut. Certains contrats mentionnent explicitement les punaises de lit, d'autres les englobent dans une formulation large du type « dommages résultant d'un défaut d'entretien ou de manque de soins ». Si votre contrat date de plus de 3 ans, contactez votre conseiller pour demander la version actualisée des conditions générales : certains assureurs ont revu leurs clauses ces dernières années. Un courtier indépendant peut analyser votre contrat gratuitement et vous orienter vers une couverture plus adaptée.
Attention
Ne jetez jamais votre literie infestée sans l'avoir photographiée et fait constater par un professionnel. Ces preuves seront indispensables si vous engagez une procédure auprès de votre assureur ou de votre propriétaire.
Pourquoi les assureurs excluent souvent les punaises de lit
Le principe d'aléa et la difficulté de preuve
L'assurance repose sur le principe d'aléa : un événement soudain, imprévisible et extérieur à la volonté de l'assuré. Or, une infestation de punaises de lit ne coche pas toujours ces cases aux yeux des compagnies. L'apparition de ces insectes est progressive, souvent liée à un déplacement ou à l'introduction d'un objet contaminé. L'assureur considère que le risque aurait pu être évité par des mesures préventives. De plus, il est techniquement difficile de dater précisément le début d'une infestation : les punaises peuvent se reproduire discrètement pendant 2 à 3 mois avant que les premiers signes visibles n'apparaissent. Cette zone grise temporelle complique toute démonstration d'un sinistre ponctuel.
Le risque de fraude et d'anti-sélection
Les assureurs redoutent également le phénomène d'anti-sélection : seuls les assurés déjà touchés souscriraient la garantie nuisibles, rendant le modèle économique non viable. Le coût d'une intervention professionnelle contre les punaises, multiplié par le nombre de sinistres potentiels, représente un risque financier significatif pour les compagnies. À titre de comparaison, le Royaume-Uni et les États-Unis font face à des problématiques similaires, avec des « bed bug exclusions » désormais standardisées dans la plupart des polices résidentielles. En France, le cadre réglementaire évolue lentement malgré l'ampleur du problème sanitaire documenté par les autorités sanitaires. Aucune obligation légale ne contraint aujourd'hui les assureurs à intégrer cette couverture dans leurs contrats standards.
Un cadre réglementaire en cours d'évolution
La recrudescence des infestations a poussé les pouvoirs publics à réagir. Les pouvoirs publics ont engagé un plan de lutte contre les punaises de lit, qui mobilise notamment les ministères du Logement et de la Santé. Ce plan renforce notamment l'information du public et des bailleurs. Certaines associations de consommateurs plaident pour une obligation légale de couverture minimale, similaire à celle qui existe pour les catastrophes naturelles. Si cette évolution n'est pas encore inscrite dans la loi, elle pèse sur les pratiques du secteur. Renseignez-vous auprès de votre mutuelle ou de votre compagnie : les conditions évoluent plus vite que les plaquettes commerciales imprimées.
Les garanties optionnelles qui changent la donne
La garantie « assistance nuisibles »
Certains assureurs proposent des options spécifiques. La garantie « assistance nuisibles » ou « dépannage habitat étendu » couvre l'envoi d'un professionnel certifié en cas d'infestation avérée. Le plafond de remboursement varie beaucoup d'un assureur à l'autre. Le surcoût de cette option reste en général modeste. Rapporté au coût moyen d'un traitement professionnel (149 à 500 euros), l'investissement peut se révéler judicieux, surtout si vous vivez en zone urbaine dense, plus exposée. Vérifiez cependant les délais de carence, souvent fixés à 3 mois après la souscription, et le nombre d'interventions couvertes par an.
Les contrats incluant d'office une protection
Quelques mutuelles et assureurs en ligne incluent désormais la couverture nuisibles dans leurs formules « premium » ou « sérénité » sans surcoût visible. Cette tendance reflète la pression croissante des consommateurs face à l'explosion des infestations en milieu urbain. Avant de souscrire, posez trois questions clés à votre assureur : le plafond annuel de prise en charge, les types de nuisibles couverts (certains contrats excluent spécifiquement les punaises de lit tout en couvrant les rongeurs), et l'obligation de faire appel à un prestataire agréé par la compagnie ou la liberté de choisir votre professionnel. Ce dernier point est crucial : un professionnel certifié comme ceux du réseau Nuisibook applique un protocole complet avec suivi post-traitement.
Comment comparer les offres entre assureurs
Comparer les garanties nuisibles entre assureurs demande de poser les bonnes questions. Demandez systématiquement le montant du plafond annuel, le délai de carence après souscription, le nombre maximal d'interventions par an, et si le professionnel est imposé ou libre. Certains contrats couvrent uniquement le premier passage et excluent les passages de contrôle pourtant indispensables pour confirmer l'éradication. D'autres imposent un délai de franchise de 48 à 72 heures avant intervention, ce qui peut aggraver l'infestation. Pour les punaises de lit, un protocole complet nécessite généralement 2 à 3 passages à 10-15 jours d'intervalle. Un plafond de 300 euros couvre rarement la totalité du traitement dans les grandes surfaces. Privilégiez une couverture d'au moins 600 à 800 euros avec liberté de choix du prestataire.
Bon à savoir
Vérifiez si vous disposez d'une garantie protection juridique (souvent en option de l'assurance habitation ou attachée à une carte bancaire haut de gamme). Elle peut vous accompagner en cas de litige avec votre assureur ou votre propriétaire.
Locataire ou propriétaire : qui doit payer le traitement ?
Les obligations légales du propriétaire
La loi du 6 juillet 1989 relative aux rapports locatifs et le décret décence du 30 janvier 2002 imposent au propriétaire de fournir un logement exempt de toute infestation. L'article 6 de la loi précise que le bailleur doit délivrer un logement « ne laissant pas apparaître de risques manifestes pouvant porter atteinte à la sécurité physique ou à la santé ». Si l'infestation existait avant l'entrée du locataire ou provient des parties communes de l'immeuble, la responsabilité financière incombe clairement au propriétaire. En copropriété, le syndic peut être mis en cause si l'infestation se propage via les gaines techniques ou les espaces communs. En immeuble collectif, une infestation vient souvent d'un logement voisin ou des parties communes.
Les cas où le locataire doit payer
Le locataire assume la charge du traitement lorsqu'il est à l'origine de l'infestation. Un retour de voyage avec des bagages contaminés, l'achat d'un meuble d'occasion infesté ou une négligence dans le signalement constituent des cas où la responsabilité bascule. Le décret du 26 août 1987 relatif aux charges récupérables classe la désinsectisation parmi les dépenses pouvant être imputées au locataire dans certaines situations. Toutefois, la charge de la preuve reste complexe : comment prouver qu'un locataire a introduit les punaises ? En pratique, de nombreux litiges se règlent par un partage des coûts, surtout quand l'origine exacte ne peut être établie. Notre article sur qui paie la désinsectisation entre locataire et propriétaire détaille les cas de figure et la jurisprudence récente.
Le rôle de la CAF et des aides sociales
Pour les locataires à revenus modestes, certains dispositifs peuvent alléger la facture. La CAF ne finance pas directement les traitements antiparasitaires, mais une infestation rendant le logement indécent peut justifier une suspension du versement de l'APL au propriétaire, le contraignant à agir. Par ailleurs, le Fonds de solidarité pour le logement (FSL), géré par les départements, peut dans certains cas accorder une aide ponctuelle pour des frais liés à l'habitabilité du logement. Les CCAS (Centres communaux d'action sociale) constituent également un recours : certaines communes ont mis en place des programmes spécifiques de lutte contre les punaises de lit dans les logements sociaux, avec des interventions gratuites ou à tarif réduit. Renseignez-vous auprès de votre mairie ou de votre assistante sociale pour connaître les dispositifs disponibles dans votre commune.
Chiffres clés
En immeuble collectif, il faut souvent traiter plusieurs logements en même temps. Le coût global pour la copropriété peut alors atteindre plusieurs milliers d'euros.
Comment constituer un dossier solide pour votre assureur
Les preuves indispensables à réunir
Si votre contrat comporte une garantie nuisibles, la qualité de votre dossier déterminera la rapidité de la prise en charge. Commencez par réunir des preuves photographiques datées : clichés des punaises vivantes, traces de déjections (petits points noirs sur le matelas), traces de sang sur les draps et piqûres sur votre peau. Un constat par un professionnel certifié renforce considérablement votre dossier. Demandez au technicien une attestation d'intervention précisant le niveau d'infestation, les zones touchées et le protocole appliqué : c'est une pièce utile face à votre assureur. Pensez également à conserver tous les échanges écrits avec votre propriétaire ou syndic, ainsi que les témoignages de voisins si d'autres logements sont touchés. Pour savoir comment détecter les punaises de lit et rassembler ces éléments, suivez un protocole rigoureux dès les premiers doutes.
La procédure de déclaration pas à pas
Déclarez le sinistre à votre assureur dans les 5 jours ouvrés suivant la découverte de l'infestation, par lettre recommandée avec accusé de réception. Décrivez précisément la situation : date de découverte, zones affectées, nombre de pièces concernées, premiers signes observés. Joignez les photos, le rapport du professionnel et un devis détaillé du traitement. Si votre assureur mandate un expert, facilitez sa visite en laissant les preuves visibles : ne nettoyez pas les traces avant son passage. Après réception de l'accord, faites réaliser le traitement et transmettez la facture originale pour remboursement. Le délai de traitement d'un dossier varie selon les compagnies. En cas de refus, vous disposez de 2 ans pour contester la décision.
Gérer le refus de votre assureur
Un refus de prise en charge n'est pas une fin de non-recevoir définitive. Commencez par demander le refus par écrit avec les références exactes des clauses d'exclusion invoquées : cette formalité oblige l'assureur à préciser sa position et ouvre la voie à la contestation. Répondez par lettre recommandée en contestant point par point les arguments invoqués, en vous appuyant sur votre rapport de professionnel et sur les conditions particulières de votre contrat. Si le dialogue est bloqué, saisissez le médiateur de l'assurance : la procédure est gratuite et le médiateur rend son avis dans un délai de 90 jours. En dernier recours, le tribunal judiciaire peut être saisi sans avocat pour les litiges jusqu'à 10 000 euros.
Les alternatives pour financer votre traitement
L'intervention professionnelle accessible
Face à un refus d'assurance, le traitement professionnel reste la solution la plus efficace et la plus sûre. Les solutions maison, elles, retardent la prise en charge et aggravent souvent l'infestation, ce qui alourdit in fine le coût total. Chez Nuisibook, les traitements contre les punaises de lit démarrent à 149 euros avec un protocole complet : diagnostic, traitement chimique ou thermique, et suivi sous 21 jours. Certains professionnels proposent des facilités de paiement en 2 ou 3 fois sans frais, rendant l'intervention plus accessible.
Le crédit d'impôt et les aides fiscales
Le traitement contre les punaises de lit ne bénéficie d'aucun crédit d'impôt dédié. La désinsectisation ne fait pas partie, en règle générale, des services à la personne ouvrant droit au crédit d'impôt pour l'emploi à domicile (article 199 sexdecies du Code général des impôts). Si un prestataire vous annonce un avantage fiscal, demandez-lui sur quelle base et vérifiez-la auprès de votre centre des impôts avant l'intervention. Pour les locataires à revenus modestes, les pistes les plus sérieuses restent le FSL, le CCAS et la prise en charge par le bailleur lorsque l'infestation rend le logement indécent.
Les recours juridiques en cas de litige
Si ni votre assureur ni votre propriétaire n'acceptent de prendre en charge le traitement, plusieurs voies de recours existent. La médiation de l'assurance est gratuite et peut aboutir en 90 jours. Pour les litiges locatifs, la Commission départementale de conciliation (CDC) offre une procédure gratuite et rapide, sans avocat. En dernier ressort, le tribunal judiciaire peut être saisi sans avocat pour les litiges jusqu'à 10 000 euros. Un bailleur qui laisse durer une infestation peut être condamné à rembourser le traitement et à verser des dommages et intérêts à son locataire pour trouble de jouissance. Agir vite reste primordial : consultez notre guide sur que faire dans les 24h après la découverte de punaises de lit.
Prévenir plutôt que guérir : éviter la récidive
Les gestes préventifs au quotidien
Après un traitement réussi, la vigilance s'impose pour éviter une réinfestation. Inspectez régulièrement votre literie, en particulier les coutures du matelas et les lattes du sommier. Utilisez des housses anti-punaises certifiées sur votre matelas et vos oreillers : ces protections hermétiques empêchent les punaises de s'installer dans la literie et facilitent la détection précoce. Au retour de chaque voyage, passez vos valises à la vapeur (60 °C minimum) ou isolez vos vêtements dans un sac hermétique avant de les laver à haute température. Les réinfestations proviennent souvent d'une source externe : voyage, visite, achat d'occasion. Adoptez le réflexe d'inspecter tout meuble ou vêtement d'occasion avant de l'introduire chez vous. Pour approfondir ces habitudes, consultez notre article dédié à la prévention des punaises de lit.
Quand faire appel à un professionnel
N'attendez pas que l'infestation s'installe. Dès les premiers signes (piqûres alignées, petites taches noires sur les draps, odeur douceâtre inhabituelle), contactez un technicien certifié. Plus l'intervention est rapide, plus elle sera efficace et économique. Une infestation détectée à son stade initial (moins de 2 semaines) se traite en 1 à 2 passages. Après quelques mois sans traitement, le nombre de punaises peut fortement augmenter, ce qui nécessite des interventions plus lourdes et plus coûteuses. Les techniciens Nuisibook interviennent en général sous 24 à 48 heures dans nos zones d'intervention, avec un devis gratuit et transparent. Cette réactivité est aussi un argument à présenter à votre assureur : une prise en charge rapide limite les dégâts et réduit le montant global du sinistre.
À retenir
Assurance ou pas, agir vite est la clé. Chaque semaine d'attente alourdit le coût du traitement. Faites établir un diagnostic professionnel dès les premiers doutes : c'est gratuit chez Nuisibook et cela constitue une pièce essentielle de votre dossier.
Nos interventions punaises de lit
Nos techniciens certifiés interviennent en général sous 24 à 48 heures dans nos zones d'intervention pour le traitement des punaises de lit. Bénéficiez d'un devis gratuit et d'un protocole professionnel avec suivi sous 21 jours.
Une intervention près de chez vous ?
Faire traiter mes punaises de lit
Décrivez votre situation en 2 minutes : vous êtes rappelé rapidement, avec un devis transparent.


